Premier emploi, évolution de carrière, achat immobilier : comment les jeunes cadres préparent leur avenir
Premier emploi, premières responsabilités, progression salariale : les premières années de carrière permettent aux jeunes cadres de construire progressivement leur indépendance financière. L’acquisition d’un logement représente souvent une étape importante de ce parcours. Mais devenir propriétaire suppose davantage qu’une rémunération stable. Épargne, maîtrise des dépenses, capacité d’emprunt et choix du financement sont autant de paramètres à anticiper pour concrétiser son premier projet immobilier.
20 octobre 2026Actualité5 min de lecture
L’entrée dans la vie professionnelle ouvre de nouvelles perspectives. Après les premières dépenses d’installation, l’achat d’un véhicule ou la constitution d’une épargne, de nombreux jeunes actifs commencent à envisager l’acquisition de leur propre logement.
Ce projet accompagne souvent une progression professionnelle : confirmation dans un poste, changement d’entreprise, augmentation salariale ou prise de nouvelles responsabilités. Pourtant, l’évolution des revenus ne suffit pas à déterminer le bon moment pour acheter.
L’acquisition immobilière constitue un engagement financier de longue durée. Sa préparation doit donc tenir compte de la situation actuelle de l’emprunteur, de ses projets personnels et de sa capacité à préserver un équilibre budgétaire.
Du premier emploi à la stabilité financière : organiser ses revenus et anticiper ses projets
Les premières années de carrière constituent une période déterminante pour prendre de bonnes habitudes financières. Disposer d’un salaire régulier permet de mieux organiser ses dépenses, mais également de commencer à préparer des investissements importants.
La première étape consiste à établir un budget réaliste. Loyer, transport, alimentation, assurances et dépenses courantes doivent être distingués des charges occasionnelles. Cette organisation permet d’identifier la somme pouvant être épargnée chaque mois sans fragiliser son niveau de vie.
La progression professionnelle peut ensuite renforcer cette capacité d’épargne. Une promotion, une mobilité professionnelle ou l’acquisition de nouvelles compétences peuvent contribuer à améliorer les revenus. Toutefois, ces évolutions doivent être considérées comme des perspectives et non comme des ressources garanties.
La constitution d’une épargne de précaution reste essentielle. Elle permet de faire face aux dépenses imprévues, notamment lors d’un changement d’emploi ou d’une période de transition professionnelle. Une épargne spécifiquement dédiée à l’immobilier peut ensuite être développée parallèlement.
Le calendrier d’acquisition mérite également réflexion. Un jeune cadre susceptible de changer de ville, de poursuivre une formation ou d’évoluer rapidement dans son entreprise doit intégrer ces possibilités avant de choisir un logement.
L’objectif n’est donc pas nécessairement d’acheter dès le premier salaire, mais de construire les conditions financières permettant de devenir propriétaire sans compromettre ses autres projets.
À retenir | Préparer son projet immobilier
Premier achat immobilier : évaluer sa capacité d’emprunt, ses mensualités et son budget global
Avant de rechercher un appartement, il est indispensable de déterminer le budget réellement disponible. Le prix du logement doit être confronté aux revenus du foyer, aux charges existantes et au montant des mensualités envisageables.
La capacité d’emprunt dépend notamment du niveau et de la régularité des revenus, des crédits déjà contractés, de la durée de remboursement et de l’apport personnel. L’établissement bancaire apprécie ces éléments dans le cadre de l’étude du dossier.
La durée du crédit influence directement les mensualités. Un remboursement étalé sur une période plus longue permet généralement de réduire leur montant, mais peut augmenter le coût total des intérêts. À l’inverse, une durée plus courte implique des échéances plus importantes.
Le budget immobilier doit également intégrer les dépenses qui accompagnent l’acquisition : frais de notaire, droits et formalités, assurances, éventuels frais bancaires et travaux d’aménagement.
L’apport personnel permet de réduire le montant à emprunter, mais il ne doit pas nécessairement mobiliser toutes les économies disponibles. Conserver une réserve financière après l’achat reste une précaution importante.
Enfin, le choix du logement doit tenir compte de sa localisation, des déplacements professionnels, des charges de copropriété et des besoins futurs. Un bien financièrement accessible à l’achat peut engendrer des dépenses supplémentaires au quotidien.
La simulation de crédit constitue ainsi une démarche utile pour comparer différents scénarios avant de s’engager.
À retenir | Avant de souscrire un crédit immobilier
CIH Bank accompagne les jeunes actifs : des solutions de crédit immobilier, une simulation et un parcours de demande à distance
Pour accompagner les particuliers dans leurs projets résidentiels, CIH Bank propose des solutions de crédit immobilier adaptées à différentes opérations, notamment l’acquisition d’un logement et la construction.
Les jeunes cadres souhaitant devenir propriétaires peuvent ainsi examiner les possibilités de financement en fonction de leur situation professionnelle, de leurs revenus et des caractéristiques du bien envisagé.
La simulation du crédit immobilier constitue une première étape pour préparer cette démarche. Elle permet d’estimer les mensualités d’un crédit en fonction du montant souhaité, de la durée et des conditions retenues. Cette estimation aide le futur acquéreur à ajuster son projet avant de formaliser sa demande.
Le parcours digital permet également de consulter les informations relatives au financement immobilier et de préparer certaines démarches à distance, selon les fonctionnalités proposées par la banque.
L’octroi du crédit reste soumis à l’étude du dossier et aux conditions d’éligibilité applicables. Le financement doit ainsi être apprécié en tenant compte des ressources, des engagements financiers et des garanties requises.
Le premier achat immobilier peut alors s’inscrire dans une trajectoire professionnelle construite progressivement, avec un financement dimensionné selon les possibilités réelles de l’acquéreur.
Votre carrière avance, votre projet immobilier aussi : simulez votre crédit immobilier avec CIH Bank.
Autres articles qui pourraient vous intéresser
14 octobre 2026Actualité
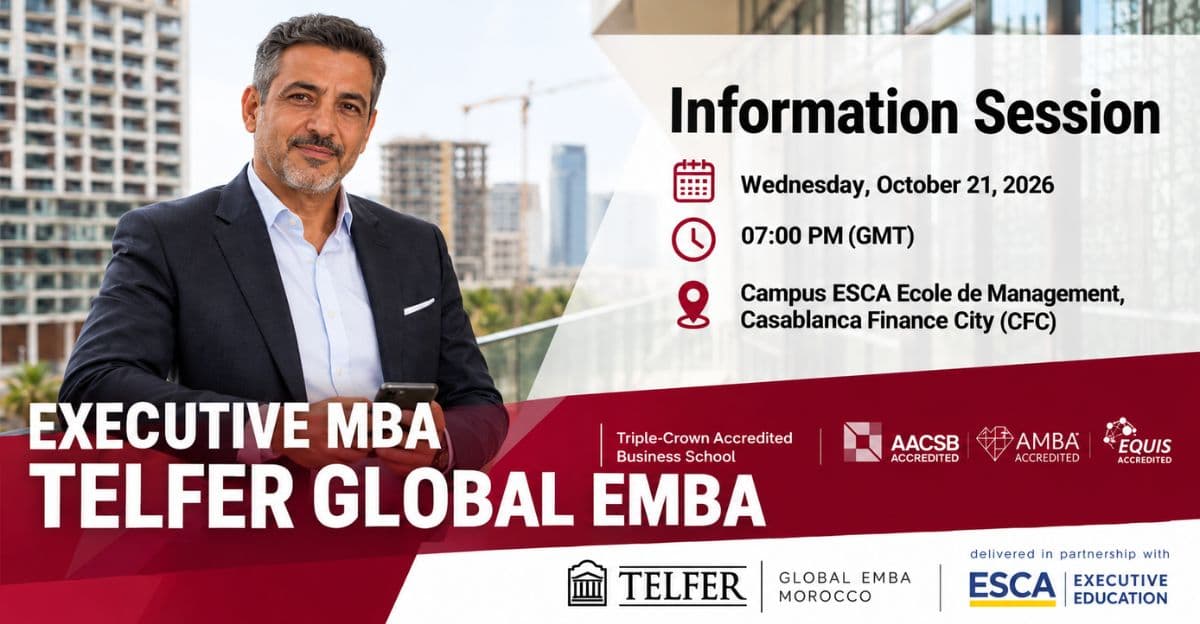
Telfer Global Executive MBA : ESCA Executive Education organise une session d’information le 21 octobre à Casablanca
30 septembre 2026Actualité
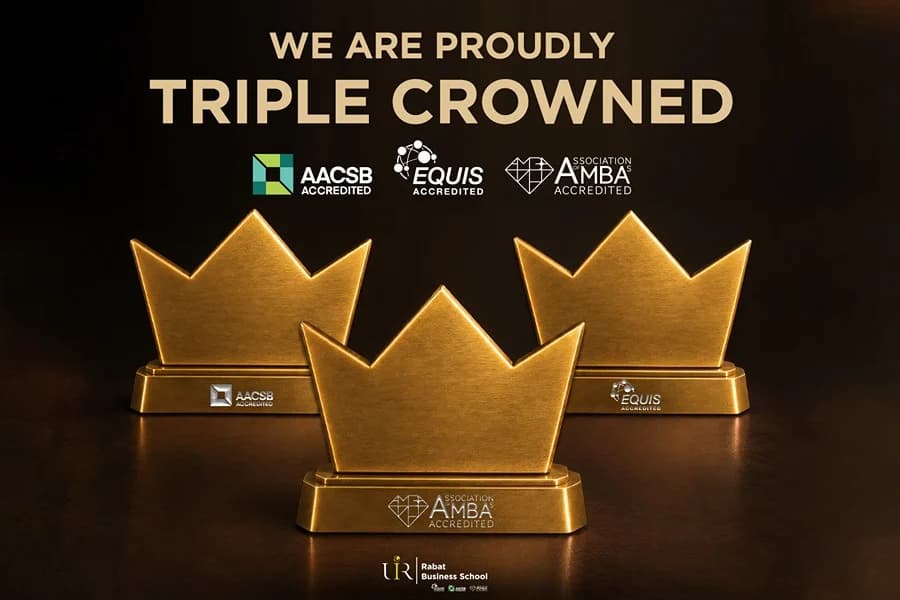
Rabat Business School obtient l’AMBA et rejoint moins de 1 % des écoles de management détentrices de la Triple Couronne
28 septembre 2026Actualité
CentraleSupélec Casablanca célèbre les dix ans de son Mastère Leadership et Projets Innovants
21 septembre 2026Actualité
[INTERVIEW] Mohcine BERRADA : « Un Master ou un MBA doit préparer la suite, pas seulement prolonger les études »
21 septembre 2026Actualité
À Casablanca, le Groupe L’Étudiant Marocain réunit plus de 24 pays pour son 25e Forum Masters-MBA, les 2 et 3 octobre 2026
10 septembre 2026Actualité
EDVANTIS obtient l’accréditation de ses nouveaux cursus intégrant l’IA et la Data
8 septembre 2026Actualité
Rabat Business School se hisse au 10e rang mondial, avec la plus forte progression salariale des diplômés
2 septembre 2026Actualité
Boostez votre carrière grâce à la stratégie de la « règle des trois »
2 septembre 2026Actualité