Fusions-acquisitions et restructurations : comment créer de la valeur en période d’incertitude
Une acquisition, une cession ou une restructuration peut modifier durablement la trajectoire financière d’une entreprise. Dans un contexte de volatilité des taux, de recomposition des chaînes de valeur et de pression sur les marges, ces opérations exigent davantage qu’une bonne intuition stratégique. Elles imposent une maîtrise rigoureuse de la valorisation, du financement, des risques et de l’intégration post-transaction. Pour les directions générales et financières, l’enjeu consiste à créer de la valeur sans fragiliser la structure financière de l’organisation.
27 octobre 2026Guides et Conseils5 min de lecture
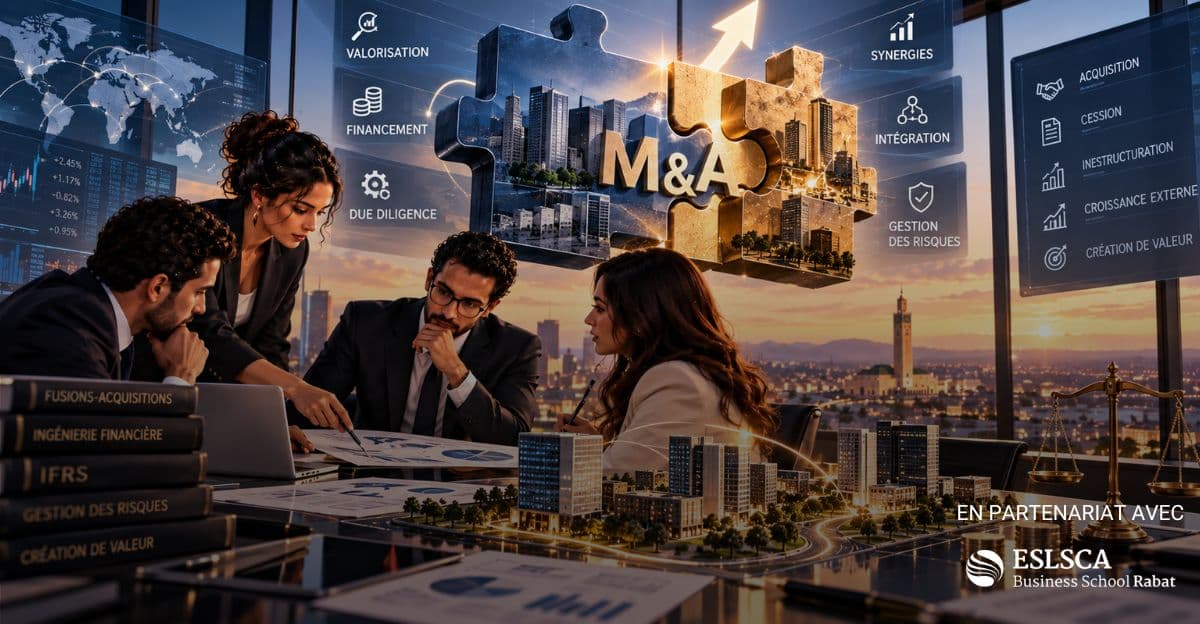
Les opérations de haut de bilan répondent à des objectifs très différents. Une entreprise peut chercher à acquérir un concurrent, intégrer une technologie, renforcer ses fonds propres, céder un actif non stratégique ou réorganiser sa dette. Dans tous les cas, la qualité de la décision dépend d’abord de la capacité à mesurer précisément ce qui est acheté, vendu ou restructuré.
Le contexte marocain et régional ajoute plusieurs facteurs à cette équation. Transmission d’entreprises familiales, recherche de taille critique, transformation digitale ou besoins de financement peuvent conduire les dirigeants à envisager des opérations qui engagent plusieurs années de développement.
Une mauvaise valorisation ou une structure de financement trop agressive peut détruire rapidement la valeur attendue. À l’inverse, une transaction bien préparée peut permettre de renforcer une position concurrentielle, accéder à un nouveau marché ou acquérir plus rapidement des compétences difficiles à développer en interne.
La création de valeur commence par une valorisation rigoureuse
Le prix constitue l’un des premiers risques d’une opération de fusion-acquisition. Une entreprise stratégiquement intéressante peut devenir un mauvais investissement si elle est acquise à une valorisation excessive ou construite sur des hypothèses trop optimistes.
Les professionnels de la finance disposent pour cela de plusieurs méthodes. L’actualisation des flux de trésorerie futurs, ou DCF, permet d’estimer la valeur d’une entreprise à partir des cash-flows qu’elle pourrait générer. Les multiples de sociétés cotées ou de transactions comparables offrent une autre lecture, tandis que l’approche patrimoniale permet d’examiner la valeur des actifs détenus.
Aucune de ces méthodes ne doit être utilisée isolément. En période d’incertitude, les hypothèses doivent notamment être confrontées à différents scénarios de taux, de croissance ou de marge. Le stress-testing permet de mesurer la sensibilité de la valorisation lorsqu’une partie du scénario initial ne se réalise pas.
L’analyse doit également intégrer les synergies attendues. Réduire certains coûts, mutualiser des fonctions, gagner des parts de marché ou accéder à une nouvelle technologie peut justifier une acquisition, mais ces bénéfices doivent être chiffrés avec prudence. Les synergies théoriques n’ont de valeur que si elles peuvent réellement être exécutées après la transaction.
Les normes IFRS interviennent également dans cette lecture, notamment pour l’évaluation et la présentation des actifs immatériels et du goodwill. Elles contribuent à structurer une information financière homogène et à mesurer les conséquences comptables de l’opération.
Financer l’opération sans fragiliser le bilan
Une bonne acquisition peut devenir un mauvais choix financier si sa structure de financement met l’entreprise sous tension. L’ingénierie financière consiste donc à déterminer comment répartir le financement entre fonds propres, dette senior, dette mezzanine et instruments hybrides.
Le recours à la dette permet d’utiliser l’effet de levier et de limiter les capitaux propres mobilisés. Mais cet avantage doit être mis en balance avec la capacité future de l’entreprise à rembourser sa dette, supporter une hausse des taux et conserver suffisamment de liquidités pour financer son activité.
La structure du montage doit donc préserver un équilibre entre rendement et solvabilité. Une opération trop endettée peut réduire la marge de manoeuvre de l’entreprise au moment même où elle doit financer l’intégration, les investissements ou le développement de la nouvelle entité.
La création de valeur ne s’arrête d’ailleurs pas au signing ou au closing. Une fois la transaction réalisée, les équipes financières doivent piloter la trésorerie, organiser les flux entre entités, suivre les risques de change ou de taux et adapter, lorsque cela est nécessaire, la structure financière du nouvel ensemble.
Le cash pooling peut notamment faciliter la centralisation des liquidités et améliorer leur allocation entre différentes entités. La gestion des risques financiers complète ce dispositif à travers la couverture du risque de change, du taux d’intérêt, de la contrepartie ou de la liquidité.
La fiscalité constitue également un paramètre important dans les opérations transfrontalières et les restructurations internes. Elle doit être intégrée dès la conception du montage afin d’éviter qu’une architecture financière pertinente sur le papier ne produise ensuite des coûts fiscaux incompatibles avec les objectifs initiaux.
Le MBA Spécialisé Finance & Ingénierie Financière pour maîtriser les opérations de haut de bilan
Le MBA Spécialisé Finance & Ingénierie Financière d’ESLSCA Business School Rabat, en double diplomation avec ESLSCA Business School Paris, forme les professionnels appelés à intervenir sur ces opérations au sein des directions financières, banques d’affaires, cabinets de conseil ou fonds d’investissement.
Le cursus couvre notamment l’ingénierie financière avancée, les fusions-acquisitions, les restructurations, l’évaluation d’actifs et les financements structurés. Il aborde également les normes IFRS, l’analyse financière, la gestion des risques, la fiscalité internationale ainsi que l’optimisation de la trésorerie et du BFR.
La formation est proposée sur 12 mois dans un format hybride et part-time conçu pour les cadres en activité. Cette organisation permet aux participants de développer une expertise technique tout en continuant à exercer leurs responsabilités professionnelles.
Le programme intègre aussi des compétences de négociation et de communication financière. Elles sont essentielles dans des opérations où le financier doit présenter une valorisation, défendre un scénario auprès d’un comité d’investissement ou négocier les conditions d’une transaction avec plusieurs parties prenantes.
Une fusion-acquisition ou une restructuration ne crée donc pas automatiquement de valeur. Celle-ci dépend du prix payé, du financement retenu, des risques pris et de la qualité de l’exécution après la transaction. Pour les dirigeants et les cadres financiers, la compétence déterminante reste la capacité à relier chacun de ces paramètres avant d’engager le bilan de l’entreprise.
Autres articles qui pourraient vous intéresser
27 octobre 2026Guides et Conseils
Diversité au Comex : ouvrir le cercle de décision pour mieux arbitrer
25 octobre 2026Guides et Conseils
Private Equity au Maroc : préparer sa PME à l’entrée d’un investisseur
24 octobre 2026Guides et Conseils
Guerre commerciale & nouvelles routes maritimes : gérer le risque géoéconomique
24 octobre 2026Guides et Conseils
Franchise au Maroc : comment transformer une enseigne rentable en réseau
24 octobre 2026Guides et Conseils
IRH au Maroc : digitaliser les RH pour mieux piloter les talents
23 octobre 2026Guides et Conseils
Achats stratégiques au Maroc : réduire les coûts sans fragiliser les approvisionnements
22 octobre 2026Guides et Conseils
Penser autrement : pourquoi l’Afrique doit développer sa propre doctrine d’intelligence économique
22 octobre 2026Guides et Conseils
CSRD et RSE au Maroc : les PME exportatrices face aux nouvelles exigences ESG
21 octobre 2026Guides et Conseils