CSRD et RSE au Maroc : les PME exportatrices face aux nouvelles exigences ESG
Les nouvelles règles européennes de durabilité modifient progressivement les conditions d’accès au marché européen pour les entreprises marocaines. Même lorsqu’elles ne sont pas directement soumises à la CSRD, les PME intégrées aux chaînes de valeur de groupes européens peuvent être sollicitées sur leurs émissions de carbone, leurs pratiques sociales, leur consommation énergétique ou la traçabilité de leurs approvisionnements. Pour les exportateurs, la donnée ESG devient ainsi une information commerciale presque aussi stratégique que le prix, la qualité ou le délai de livraison.
22 octobre 2026Guides et Conseils4 min de lecture
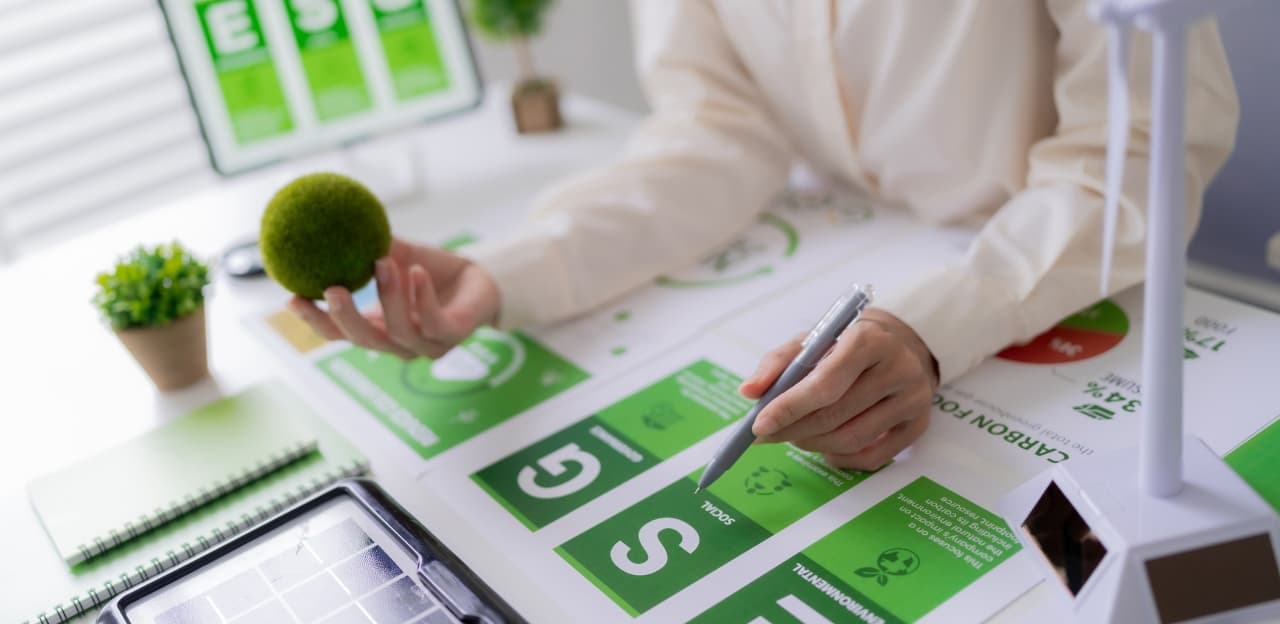
Cette transformation dépasse le cadre traditionnel de la RSE. Pendant longtemps, une
entreprise marocaine pouvait structurer sa démarche environnementale et sociale
principalement pour renforcer son image, répondre à certaines attentes institutionnelles ou
obtenir une reconnaissance comme le Label RSE de la CGEM. Désormais, une partie des
exigences arrive directement des clients, investisseurs, banques et donneurs d’ordre
internationaux.
La CSRD ne signifie pas que toutes les PME marocaines doivent produire un rapport européen
de durabilité. Son influence est principalement indirecte : les entreprises européennes
concernées ont besoin d’informations sur leur chaîne de valeur pour mesurer certains impacts
et risques. Un fournisseur marocain incapable de produire des données suffisamment fiables
peut donc devenir plus difficile à intégrer dans leurs processus d’achat et de reporting.
La conformité descend la chaîne
Le changement majeur tient à cet effet de cascade. Un industriel européen peut demander à
son fournisseur marocain des informations sur sa consommation d’électricité, ses émissions,
ses matières premières, ses conditions de travail ou ses dispositifs de prévention des risques.
La PME doit alors passer d’une RSE déclarative à une logique de preuve. Dire que l’entreprise
réduit son impact environnemental ne suffit plus. Elle doit pouvoir expliquer comment les
indicateurs sont calculés, d’où proviennent les données et quelles actions permettent
effectivement de réduire les impacts identifiés.
Le carbone devient commercial
Le MACF, ou mécanisme d’ajustement carbone aux frontières, ajoute une dimension
économique supplémentaire pour les produits entrant dans son champ d’application. L’intensité
carbone devient progressivement une donnée susceptible d’influencer le coût et la compétitivité
de certaines exportations vers l’Union européenne.
Cette évolution pousse les industriels marocains concernés à mieux mesurer leurs émissions
directes et leur consommation énergétique. Elle crée également un avantage potentiel pour les
entreprises capables de réduire l’intensité carbone de leur production grâce aux énergies
renouvelables, à l’efficacité énergétique ou à la modernisation de leurs procédés.
Construire une donnée ESG fiable
La première étape n’est pas de produire immédiatement un rapport complexe, mais de
déterminer les informations réellement demandées par les clients et partenaires financiers.
É
Énergie consommée, émissions, eau, déchets, accidents du travail, absentéisme, formation ou
pratiques fournisseurs peuvent constituer un premier socle.
L’entreprise doit ensuite désigner clairement les responsables de chaque donnée. La
consommation électrique peut relever de la production, les accidents des ressources humaines
ou de la sécurité, tandis que les achats disposent des informations fournisseurs. La RSE
devient alors un processus transversal plutôt qu’une mission isolée confiée à un seul
responsable.
Commencer par les priorités
Une PME ne dispose généralement ni des équipes ni des budgets d’un grand groupe. Chercher
à mesurer immédiatement plusieurs centaines d’indicateurs risque donc de créer une
bureaucratie disproportionnée.
Une démarche progressive est plus efficace. L’entreprise peut commencer par son bilan
carbone, ses principaux risques sociaux et quelques indicateurs directement demandés par ses
donneurs d’ordre. L’objectif est d’obtenir une information documentée, reproductible et
progressivement auditable.
La digitalisation devient pertinente lorsque les volumes augmentent. Des outils spécialisés
peuvent centraliser les données provenant de plusieurs sites, conserver les justificatifs et
réduire les retraitements manuels qui fragilisent la qualité du reporting.
Transformer la conformité en financement
La structuration ESG peut également améliorer le dialogue avec les banques et investisseurs.
Les projets d’efficacité énergétique, de décarbonation, d’économie d’eau ou de modernisation
industrielle peuvent être compatibles avec différents mécanismes de financement durable
proposés sur le marché marocain ou soutenus par des institutions internationales.
Pour le dirigeant, l’enjeu consiste donc à relier investissement environnemental et performance
économique : économies d’énergie, réduction des consommations, accès au financement,
sécurisation des clients et diminution de certains risques opérationnels.
Faire de l’ESG un avantage export
La compétence devient dès lors stratégique. Directions générales, DAF, responsables
industriels, achats et responsables RSE doivent comprendre le bilan carbone, la double
matérialité, les exigences des donneurs d’ordre et les mécanismes de reporting. Les formations
en stratégie durable, reporting ESG et décarbonation peuvent accompagner cette montée en
maturité.
Pour les PME marocaines, la question n’est finalement pas de reproduire la bureaucratie ESG
des grands groupes européens. Elle consiste à être capable de démontrer, avec des données
crédibles, la performance environnementale et sociale de l’entreprise. Dans les chaînes de
valeur internationales, cette capacité peut progressivement devenir un argument pour conserver
un client, accéder à un financement ou remporter un nouvel appel d’offres.
Autres articles qui pourraient vous intéresser
22 octobre 2026Guides et Conseils
Penser autrement : pourquoi l’Afrique doit développer sa propre doctrine d’intelligence économique
21 octobre 2026Guides et Conseils
Dernier kilomètre au Maroc : le nouveau défi de rentabilité de la Supply Chain
20 octobre 2026Guides et Conseils
Master Exécutif Management du Sport : la double diplomation SMS Rabat - SMS Paris
20 octobre 2026Guides et Conseils
Leadership féminin au Maroc : faire de la mixité un levier de performance
19 octobre 2026Guides et Conseils
Cybersécurité au Maroc : protéger les données et renforcer la résilience de l’entreprise
18 octobre 2026Guides et Conseils
IA générative dans les PME marocaines : passer des usages dispersés à un avantage compétitif mesurable
17 octobre 2026Guides et Conseils
MBA MaCYB de l’EGE Rabat : une formation décisionnelle en cybersécurité
17 octobre 2026Guides et Conseils
Risque client au Maroc : sécuriser son chiffre d’affaires grâce au Credit Management
16 octobre 2026Guides et Conseils